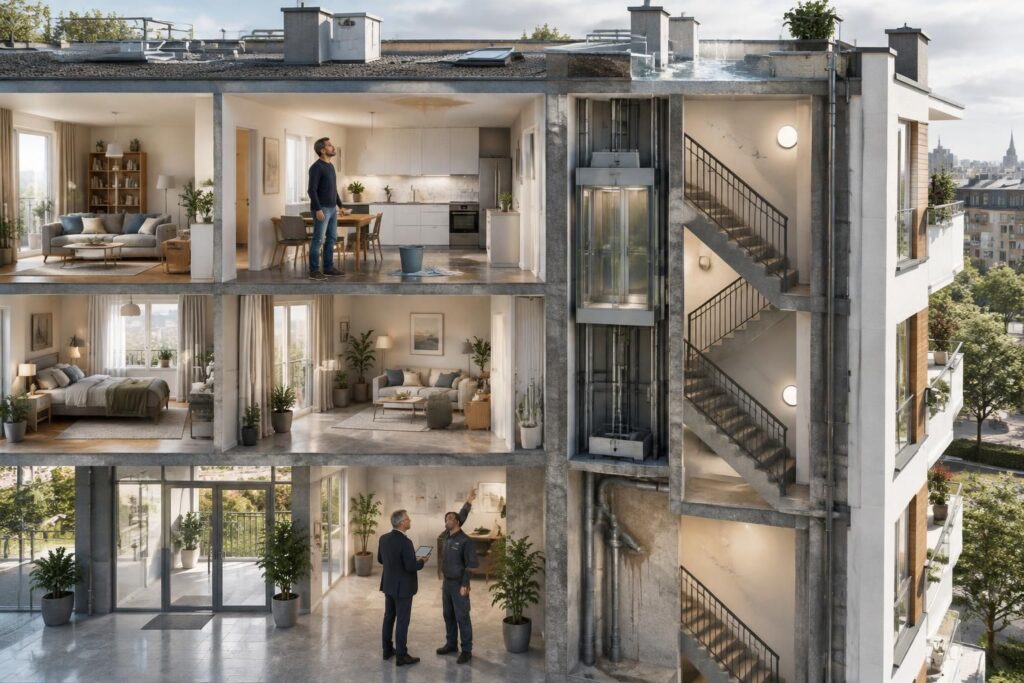
Une fuite dans une salle de bains, un départ de feu dans une cuisine, une chute dans l’escalier : dans un même immeuble, ces incidents peuvent mobiliser des contrats différents. L’assurance habitation en copropriété repose sur une articulation entre protections individuelles et couverture collective, et non sur un partage automatique entre ce qui se trouve derrière la porte d’un appartement et ce qui reste à l’extérieur.
Le propriétaire protège ses biens et sa responsabilité selon sa situation ; le syndicat des copropriétaires assure sa responsabilité et souscrit généralement une couverture plus large pour l’immeuble, par l’intermédiaire du syndic. Celui-ci administre le dossier, mais son assurance professionnelle ne remplace pas celle du bâtiment. Pour suivre concrètement cette répartition, prenons le cas de Claire, propriétaire d’un appartement dans une résidence de vingt logements : selon qu’elle y habite, le loue ou entreprend des travaux, ses besoins évoluent, même lorsque la police collective reste inchangée. Obligations légales, clauses du règlement, franchises et origine du dommage déterminent alors les démarches à engager et les interlocuteurs à prévenir.
Assurance habitation en copropriété : distinguer le propriétaire, le syndicat et le syndic
La première distinction est juridique : le syndicat des copropriétaires et le syndic ne sont pas la même personne. Le premier rassemble les propriétaires et porte les intérêts collectifs de l’immeuble ; le second le représente et exécute notamment les décisions prises en assemblée générale.
Cette différence explique une confusion fréquente autour de l’expression « assurance du syndic ». Dans le langage courant, elle désigne parfois le contrat de l’immeuble, alors qu’elle peut aussi renvoyer à la responsabilité civile professionnelle du gestionnaire, laquelle répond à un tout autre risque.
Responsabilité civile obligatoire : deux niveaux de protection distincts
L’article 9-1 de la loi du 10 juillet 1965 impose à chaque copropriétaire de s’assurer contre les risques de responsabilité civile dont il doit répondre, qu’il occupe personnellement son logement ou non. Le syndicat est également tenu de disposer d’une protection couvrant sa propre responsabilité.
Ces obligations ne signifient pas que tous les biens bénéficient automatiquement d’une indemnisation après un accident. Une couverture de responsabilité sert à prendre en charge les conséquences de dommages causés à autrui, dans les conditions du contrat ; une garantie de dommages protège des biens assurés contre des événements définis.
Si Claire laisse déborder sa baignoire et endommage l’appartement inférieur, sa responsabilité peut être recherchée. Si un élément de façade se détache et blesse un passant, c’est notamment celle du syndicat qui peut être engagée, sous réserve des circonstances et des responsabilités effectivement établies.
Règlement de copropriété : le document qui précise les frontières
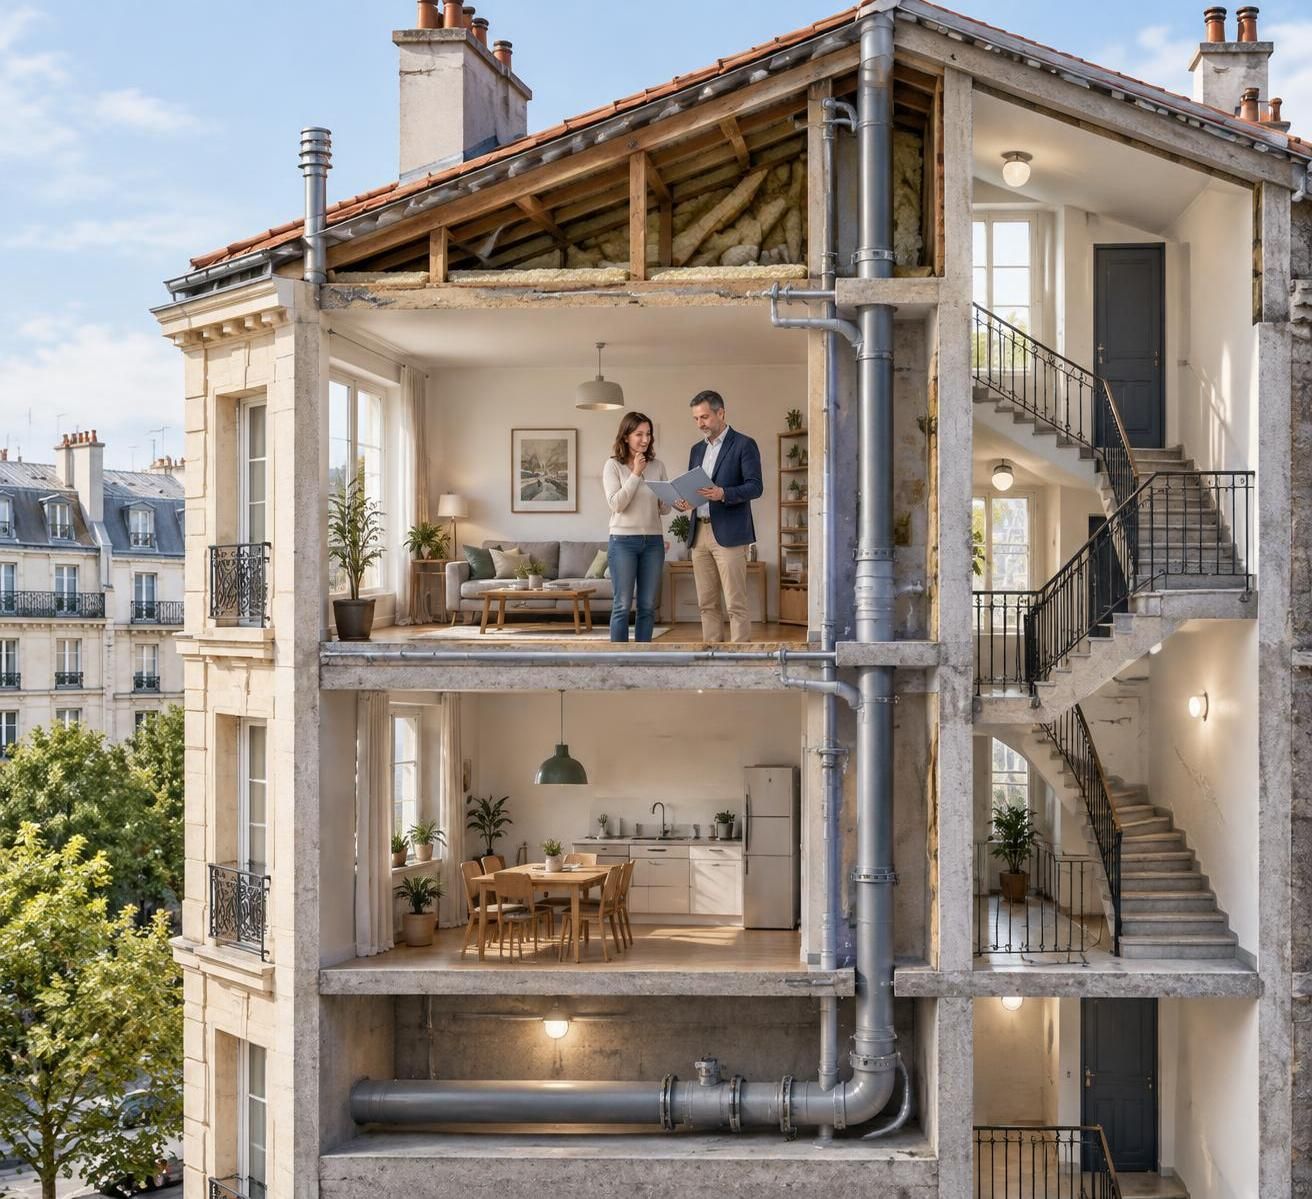
Le règlement de copropriété permet d’identifier les parties privatives et communes, ainsi que certaines obligations d’assurance. Les murs porteurs, canalisations, fenêtres ou balcons ne doivent pas être classés sur la seule base de leur emplacement ou de leur usage apparent.
Une conduite située dans l’appartement de Claire peut, par exemple, appartenir au réseau collectif. À l’inverse, certains équipements visibles depuis l’extérieur peuvent être privatifs : il faut donc croiser la qualification juridique de l’ouvrage avec les dispositions du contrat concerné.
La couverture collective peut d’ailleurs comprendre des éléments immobiliers privatifs, selon sa rédaction. La séparation entre parties communes et privatives ne correspond donc pas toujours exactement à la frontière entre les contrats, ce qui rend indispensable la consultation des conditions particulières.
Assurance du syndic professionnel : une protection contre ses propres fautes
Le syndic professionnel doit disposer d’une assurance couvrant sa responsabilité civile professionnelle. Celle-ci peut intervenir lorsqu’une faute de gestion établie provoque un préjudice : par exemple, une omission dans le traitement d’un dossier ayant entraîné une perte indemnisable.
Elle ne constitue toutefois ni une garantie générale contre les incidents de l’immeuble, ni une solution automatique lorsqu’un assureur refuse une prise en charge. Il faut établir une faute, un dommage et un lien de causalité, puis examiner les conditions applicables.
Pour Claire, le bon réflexe consiste donc à demander deux informations différentes : l’attestation du contrat collectif et, si la question porte sur la gestion du professionnel, les éléments relatifs à sa couverture professionnelle. Cette distinction évite d’adresser une réclamation au mauvais interlocuteur et prépare l’examen de ses propres garanties.
Avant de chercher quel assureur paiera, il faut identifier la personne concernée, le bien atteint et le risque couvert.
Assurance du copropriétaire : quelles garanties individuelles selon l’occupation du logement ?
L’assurance du copropriétaire doit correspondre à l’usage réel du lot. Un appartement occupé toute l’année, un logement loué et une résidence occasionnellement vacante présentent des risques différents, même lorsqu’ils se trouvent au même étage.
Claire commence par habiter son acquisition, puis envisage de la louer quelques années plus tard. Ce changement ne relève pas d’une simple formalité administrative : il modifie les biens à protéger, les responsabilités à couvrir et les informations à transmettre à l’assureur.
Propriétaire occupant : protéger ses biens au-delà de la responsabilité civile
Une multirisque habitation adaptée associe habituellement une couverture de responsabilité à plusieurs garanties de dommages. Selon la formule retenue, elle peut protéger le mobilier, les appareils électroménagers et certains aménagements, tout en prévoyant une assistance ou des frais de relogement.
La garantie incendie mérite une lecture attentive : le remboursement du canapé brûlé, la remise en état d’une cuisine équipée et l’hébergement temporaire ne reposent pas nécessairement sur les mêmes clauses. Des plafonds, franchises et limites de durée peuvent s’appliquer séparément à chacun de ces postes.
Lorsque Claire emménage, elle a donc intérêt à inventorier ses biens et à conserver factures, photographies ou justificatifs. Une estimation réaliste évite une protection insuffisante, notamment après l’achat de meubles, de matériel informatique ou d’objets présentant une valeur particulière.
Le calendrier compte aussi : la protection doit être effective à la date convenue pour la prise de possession, sans attendre l’arrivée des cartons. Cette vérification s’intègre naturellement aux démarches utiles pour préparer un déménagement serein, au même titre que les relevés de compteurs et la remise des clés.
Propriétaire bailleur : comprendre le rôle du contrat non-occupant
Si Claire met son bien en location, une assurance propriétaire non-occupant, souvent appelée PNO, devient particulièrement pertinente. L’obligation légale porte sur sa responsabilité civile de copropriétaire ; une formule plus large apporte des protections supplémentaires, dont l’étendue dépend des clauses souscrites.
Ce contrat peut notamment couvrir certains dommages au logement, des équipements appartenant au bailleur ou des situations de vacance entre deux locataires. Il ne faut cependant pas supposer qu’il remplace systématiquement le contrat du locataire ou qu’il indemnise toute défaillance de celui-ci.
Dans une location d’habitation soumise à la loi du 6 juillet 1989, le locataire doit en principe s’assurer contre les risques locatifs et en justifier. Le bailleur conserve néanmoins ses propres responsabilités, notamment lorsque le dommage trouve sa source dans un équipement ou un défaut lui incombant.
Garanties individuelles : vérifier les besoins que le contrat collectif laisse ouverts
Les garanties individuelles doivent être examinées poste par poste, plutôt qu’à travers le seul nom commercial d’une formule. Claire vérifie ainsi les points suivants avant de signer :
- la valeur déclarée du mobilier et les modalités de vétusté ;
- les conditions de couverture du vol et les protections exigées ;
- les frais de relogement et leur durée maximale ;
- le traitement des caves, garages et dépendances ;
- les exclusions liées à l’inoccupation ou à certains travaux.
Une cave contenant des archives et un vélo coûteux ne présente pas le même enjeu qu’un local vide. De même, une location meublée impose de vérifier la protection des équipements fournis, sans présumer qu’ils seront pris en charge par l’occupant.
Le contrat personnel doit suivre la vie du logement : l’existence d’une police collective ne dispense jamais de déclarer un changement d’usage.
Assurance des parties communes : ce que le syndic doit faire couvrir pour l’immeuble
L’assurance des parties communes est souscrite au nom du syndicat des copropriétaires, représenté par le syndic. Elle protège les intérêts collectifs dans le périmètre prévu au contrat, sans transformer le gestionnaire en assureur personnel de chaque résident.
La responsabilité civile du groupement constitue le socle légal obligatoire. Une police multirisque immeuble, généralement plus étendue, couvre en complément certains dommages matériels : son contenu exact dépend des options retenues, des exclusions et des caractéristiques déclarées du bâtiment.
Multirisque immeuble : examiner les événements et les biens assurés
Selon les contrats, la protection peut comprendre l’incendie, les événements climatiques, les dommages électriques, les bris de glace ou certaines conséquences d’écoulements accidentels. Les garanties légales attachées à certaines assurances de dommages, notamment en matière de catastrophes naturelles, obéissent à leurs conditions propres.
Il faut également identifier les biens concernés : toiture, façades, escaliers, équipements techniques, locaux collectifs et, parfois, éléments immobiliers privatifs. Une garantie annoncée ne suffit pas : son périmètre matériel détermine ce qui pourra réellement être indemnisé.
Dans la résidence de Claire, un incendie endommage le hall et les portes de plusieurs appartements. L’analyse suppose de distinguer les ouvrages touchés, leur qualification et leur présence dans les biens assurés, tandis que le mobilier des occupants relève généralement de leurs protections personnelles.
Répartition des garanties : les principaux contrats à comparer
Le tableau suivant fournit une grille de lecture, et non une décision d’indemnisation applicable à tous les immeubles. L’origine du dommage, les responsabilités et les stipulations contractuelles restent déterminantes.
| Situation | Contrat à examiner | Vérification essentielle |
|---|---|---|
| Dégradation d’un escalier après un incendie | Multirisque immeuble | Biens assurés, franchise et modalités de réparation |
| Mobilier personnel endommagé | Habitation de l’occupant | Événement couvert, capital déclaré et vétusté |
| Passant blessé par un élément de façade | Responsabilité du syndicat | Circonstances, responsabilité et dommages indemnisables |
| Sinistre concernant un appartement vacant | PNO et contrat collectif selon les faits | Occupation déclarée et articulation des couvertures |
| Préjudice lié à une faute de gestion établie | Responsabilité professionnelle du syndic | Faute, lien causal et conditions contractuelles |
Déclaration du risque : une mission de gestion qui compte
Le syndic doit veiller à la cohérence des informations transmises à l’assureur et au suivi du contrat. La présence d’un commerce, une transformation importante, de nouveaux équipements ou certaines évolutions d’usage peuvent nécessiter une actualisation de la déclaration du risque.
Supposons qu’un local de rangement soit transformé en espace accueillant régulièrement du public. Cette évolution ne se traite pas uniquement comme une question d’organisation interne : elle doit être examinée sous l’angle des autorisations nécessaires et des conséquences assurantielles éventuelles.
Le conseil syndical peut demander les conditions générales, les conditions particulières, les avenants et l’état des sinistres pour assister et contrôler la gestion. Une attestation confirme une couverture à une date donnée, mais ne permet pas, à elle seule, d’en connaître toutes les limites.
Enfin, l’entretien courant ne se confond pas avec un événement assuré. Une toiture usée ou une installation dégradée exige des travaux ; l’indemnisation éventuelle des conséquences d’un incident ne signifie pas que le remplacement de l’ouvrage à l’origine du problème sera intégralement financé.
Pour Claire et ses voisins, la qualité de la protection collective se mesure donc autant à la précision du contrat qu’au suivi du bâtiment. Cette préparation devient décisive lorsqu’un dommage exige de coordonner plusieurs intervenants.
Dégât des eaux et incendie : comment coordonner les assureurs après un sinistre ?
Un dégât des eaux illustre particulièrement bien les interactions entre contrats. L’eau peut provenir d’un appareil privé, d’une conduite commune ou d’une infiltration extérieure, puis traverser plusieurs logements avant de devenir visible.
Chez Claire, une auréole apparaît au plafond de la chambre, alors que l’appartement supérieur semble sec. Désigner immédiatement le voisin comme responsable serait prématuré : la recherche de l’origine et la limitation des dommages passent avant la répartition définitive des coûts.
Premières démarches : sécuriser, documenter et déclarer
Il faut d’abord prendre les mesures de sécurité adaptées, interrompre l’écoulement lorsque cela peut être fait sans danger et prévenir les personnes concernées. En présence d’un risque électrique, d’un incendie ou d’une menace pour les occupants, l’intervention des services compétents prime sur la constitution du dossier.
Claire photographie les traces, note la date de découverte et conserve les justificatifs des mesures d’urgence. Elle informe son assureur et le syndic, puisque l’origine peut concerner un réseau collectif, sans attendre qu’une responsabilité soit reconnue par tous.
La déclaration doit respecter le délai prévu au contrat, lequel ne peut généralement pas être inférieur à cinq jours ouvrés pour un sinistre ordinaire. Certains événements relèvent de délais particuliers ; il faut donc consulter les dispositions correspondant à la situation, plutôt que retenir une règle unique.
Un constat amiable peut faciliter la description des faits et l’identification des intervenants. Il ne constitue cependant ni une expertise technique, ni une obligation d’accepter la responsabilité proposée par un voisin.
Recherche de fuite : distinguer l’origine, la réparation et les conséquences
Trois dépenses doivent être séparées : localiser la fuite, réparer ce qui fuit et remettre en état les biens endommagés. Elles peuvent relever de garanties différentes et ne pas être supportées par le même acteur.
Si l’écoulement vient d’un joint usé, sa remise en état peut rester à la charge de la personne tenue de l’entretenir. Les dégâts sur le plafond voisin peuvent pourtant être indemnisables, tandis que les frais de recherche dépendent du contrat et, le cas échéant, des règles conventionnelles applicables.
Dans certains dossiers, la convention IRSI organise les rapports entre assureurs adhérents pour des dommages entrant dans son champ, jusqu’à 5 000 euros hors taxes par local. Cette convention de gestion ne constitue pas une garantie supplémentaire et ne dispense pas de vérifier les conditions de son application.
Expertise et indemnisation : conserver la maîtrise du dossier
Lorsqu’un expert intervient, Claire lui remet les photographies, devis, factures et échanges utiles. Elle distingue les biens lui appartenant de ceux du bailleur éventuel ou de l’immeuble, afin d’éviter les oublis et les demandes adressées au mauvais contrat.
Avant de refaire les peintures, il faut préserver les preuves et suivre les consignes de l’assureur, tout en réalisant les mesures conservatoires nécessaires. Un support encore humide ou une cause non réparée risque de rendre les travaux inefficaces et de provoquer une nouvelle dégradation.
Après un incendie, la même méthode s’applique avec des enjeux parfois plus lourds : sécurisation, expertise du bâtiment, inventaire des biens et éventuel hébergement provisoire. Les acomptes, franchises, justificatifs et délais de reconstruction doivent être examinés avec chaque intervenant.
En cas de désaccord, une contestation écrite et documentée permet de préciser les postes litigieux avant d’envisager le service réclamations ou, selon les conditions applicables, la médiation. Un dossier clair accélère davantage la résolution qu’une recherche immédiate de responsable sans constat technique.
Contrats de copropriété : éviter les doublons, les exclusions et les mauvaises franchises
Comparer les assurances ne consiste pas seulement à rechercher la cotisation la plus basse. Deux offres portant un intitulé similaire peuvent prévoir des plafonds, des franchises et des modalités d’indemnisation très différents, avec des conséquences importantes au moment d’un dommage.
Claire demande donc une lecture croisée de sa protection personnelle et du contrat collectif. Son objectif n’est pas de supprimer toute superposition, mais de repérer les zones découvertes et de comprendre quelle couverture remplit chaque fonction.
Comparer les garanties sur une base réellement équivalente
Une offre collective moins chère peut appliquer une franchise élevée aux écoulements d’eau ou limiter certains frais annexes. À l’échelle d’un immeuble connaissant plusieurs incidents, l’économie annuelle peut alors être absorbée par les sommes restant à supporter.
La comparaison doit porter sur des caractéristiques identiques : bâtiments déclarés, activités présentes, valeur des biens, événements assurés, exclusions et services d’assistance. Le prix n’a de sens qu’à périmètre comparable, faute de quoi une réduction apparente peut masquer un transfert de risque vers les propriétaires.
La répartition d’une franchise collective mérite également de la prudence. Elle ne peut pas être automatiquement imputée à l’occupant chez lequel le dommage a commencé : les circonstances, les responsabilités, les règles de répartition et les recours éventuels doivent être examinés.
Doublons d’assurance : pourquoi une double couverture n’apporte pas un double remboursement
Un même élément immobilier peut apparaître dans plusieurs contrats, notamment lorsque la police de l’immeuble inclut certaines parties privatives. Cela ne permet pas de percevoir deux fois la réparation d’un même préjudice, l’assurance de dommages restant soumise au principe indemnitaire.
Il faut signaler les couvertures susceptibles de concerner le dossier et laisser les professionnels déterminer leur articulation. Supprimer soi-même une garantie sur la seule impression qu’elle existe ailleurs peut créer un manque, particulièrement lorsque les bénéficiaires, exclusions ou événements couverts diffèrent.
Pour Claire, la cuisine équipée constitue un bon test : qui en est propriétaire, quels éléments sont assurés et contre quels événements ? La réponse peut varier entre les meubles, l’électroménager et les aménagements fixés au bâtiment, ce qui justifie une confirmation écrite plutôt qu’une réponse orale générale.
Travaux et changements d’usage : réexaminer les protections au bon moment
Une rénovation importante peut modifier les risques et nécessiter des assurances propres à l’opération. Pour les travaux de construction concernés, il faut notamment examiner l’obligation de dommages-ouvrage et vérifier les attestations des entreprises, sans supposer que la police courante de l’immeuble remplace ces dispositifs.
Un changement d’occupant constitue un autre moment utile pour faire le point : logement désormais meublé, période de vacance ou transfert de résidence principale. Pour organiser ensemble les formalités pratiques et contractuelles, Claire peut intégrer ces vérifications à une méthode permettant d’anticiper les démarches liées au changement de logement.
Au niveau collectif, le conseil syndical peut préparer une comparaison documentée et faire préciser les points obscurs avant les décisions relevant de l’assemblée. Le syndic assure ensuite le suivi administratif, les déclarations nécessaires et la conservation des documents utiles.
Une bonne articulation repose sur des garanties identifiées, des risques correctement déclarés et des réponses écrites avant le sinistre. Ce travail évite de découvrir, au moment où le logement devient inhabitable, qu’une prestation supposée acquise était plafonnée ou absente.
Un copropriétaire occupant doit-il obligatoirement avoir une multirisque habitation ?
Il doit au minimum être assuré en responsabilité civile en qualité de copropriétaire. Une multirisque habitation complète n’est pas imposée de manière générale par cette seule obligation légale, mais elle protège notamment ses biens ; le règlement de copropriété peut également prévoir des exigences à vérifier.
L’assurance collective rembourse-t-elle les meubles de mon appartement ?
Elle ne doit pas être présumée couvrir votre mobilier personnel. Celui-ci relève généralement de votre contrat habitation, selon les événements garantis, le capital déclaré, les plafonds et les franchises.
Qui prévenir si une fuite semble provenir d’une canalisation commune ?
Prévenez rapidement le syndic et votre assureur, après avoir pris les mesures de sécurité et de limitation des dommages adaptées. Conservez des photographies et les justificatifs utiles ; la qualification de la conduite et l’origine exacte doivent être vérifiées.
Puis-je obtenir le contrat d’assurance de l’immeuble ?
Demandez au syndic les documents permettant de connaître les garanties collectives et leurs limites. Le conseil syndical dispose de prérogatives de contrôle des pièces de gestion ; les copropriétaires bénéficient aussi de modalités légales de consultation de documents, notamment dans le cadre du contrôle des charges avant l’assemblée.
L’assurance professionnelle du syndic couvre-t-elle tous les sinistres de la résidence ?
Non. Elle concerne les conséquences de fautes professionnelles engageant sa responsabilité, dans les conditions du contrat. Elle ne remplace ni la couverture du syndicat des copropriétaires ni les assurances personnelles des occupants et propriétaires.